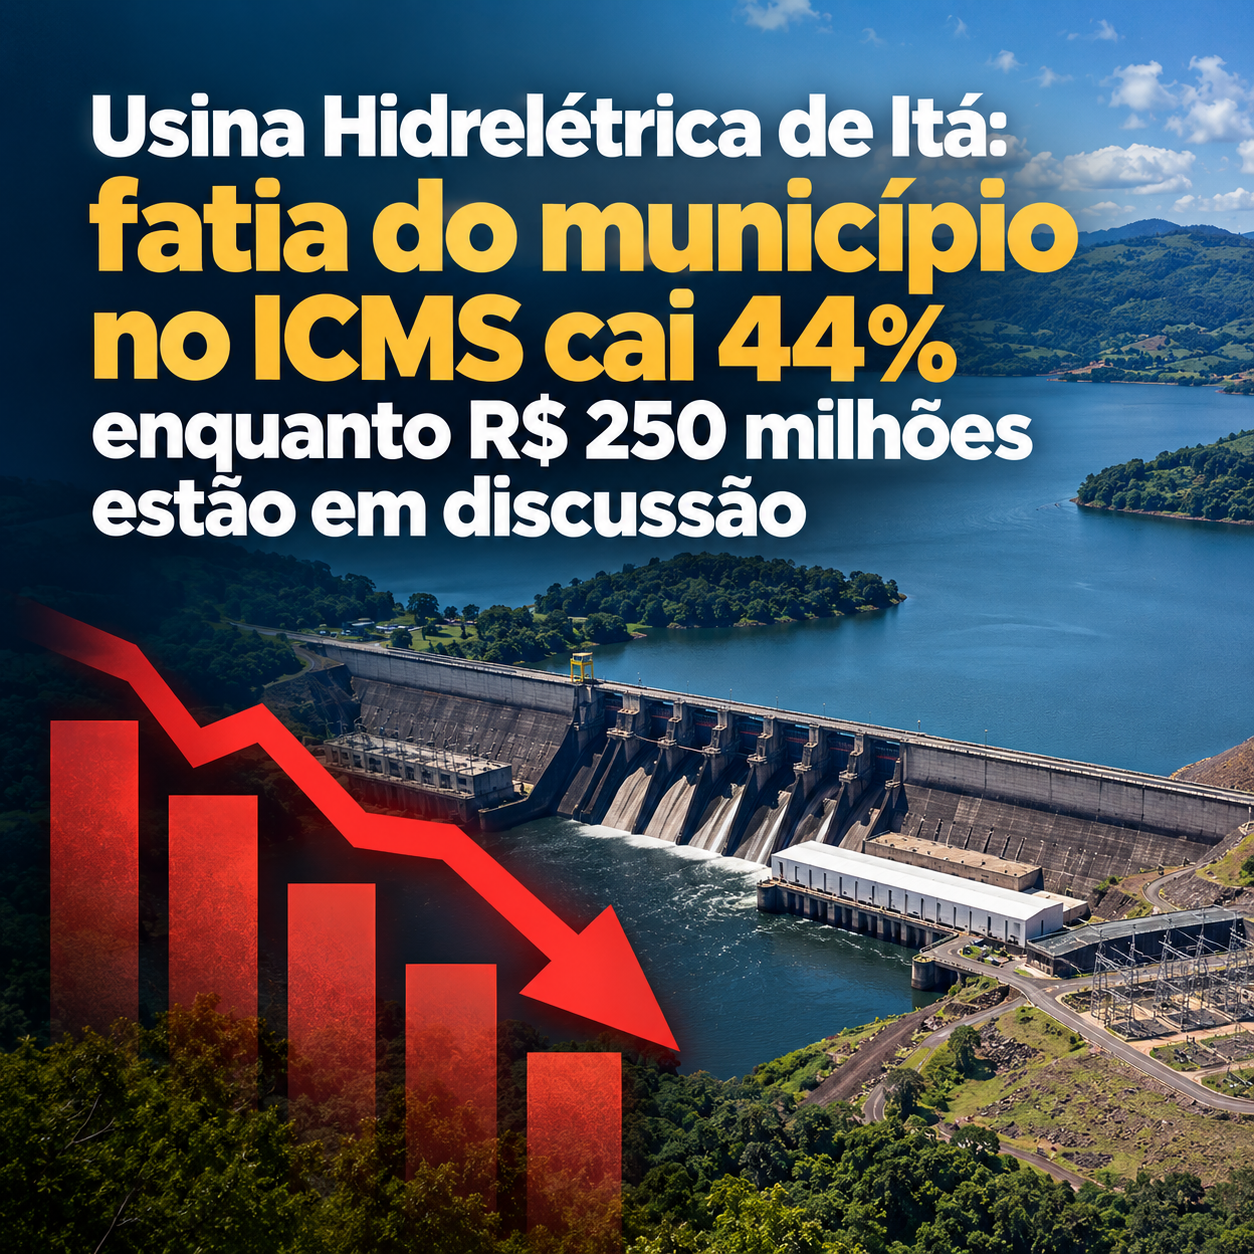
Índice de participação de Itá caiu de 0,4461% para 0,2505% entre 2022 e 2026; além da controvérsia sobre valores do passado, mudança pode reduzir receitas futuras do município
A controvérsia envolvendo o cálculo do ICMS relacionado à Usina Hidrelétrica de Itá pode produzir um impacto que vai muito além dos cerca de R$ 250 milhões que ganharam repercussão nos últimos dias. A mudança no cálculo do Valor Adicionado Fiscal (VAF) também atinge diretamente a participação de Itá na distribuição do ICMS de Santa Catarina e pode representar uma redução importante das receitas municipais daqui para frente.
Dados dos índices de participação mostram que a fatia de Itá no ICMS caiu de aproximadamente 0,4461% em 2022 para 0,2505% em 2026. A redução é próxima de 44% em quatro anos.
A queda não significa automaticamente uma redução de 44% no valor efetivamente recebido pelo município, já que a arrecadação estadual e outros componentes da fórmula também variam. O dado, porém, revela que Itá passou a participar com um peso proporcionalmente menor na divisão do ICMS entre os municípios catarinenses.
A discussão está diretamente relacionada a uma disputa judicial que se arrasta há mais de duas décadas e envolve a forma de contabilização do valor adicionado gerado pela Usina Hidrelétrica de Itá.
Embora o empreendimento tenha forte relação territorial, econômica e histórica com Itá, a geração de energia ocorre em Aratiba, no Rio Grande do Sul. A localização da geração tornou-se determinante na discussão sobre qual município poderia contabilizar o valor adicionado da atividade.
R$ 250 milhões entram na discussão
A repercussão aumentou depois que a Secretaria de Estado da Fazenda refez os cálculos dos Índices de Participação dos Municípios relativos aos anos anteriores, retirando valores relacionados à geração da usina que haviam sido atribuídos a Itá.
O cálculo divulgado aponta um impacto acumulado de aproximadamente R$ 250,9 milhões, considerando as diferenças nos repasses e a atualização dos valores. A revisão pode beneficiar os demais municípios catarinenses, que tiveram participação proporcionalmente menor no ICMS durante o período considerado.
Nesta quarta-feira (23), a Prefeitura de Itá divulgou nota para esclarecer que os R$ 250 milhões não representam, neste momento, uma dívida constituída ou uma obrigação imediata de pagamento do município.
Segundo a administração, o montante decorre de uma estimativa administrativa elaborada pela Fazenda e ainda precisa passar por análise técnica e jurídica. A Prefeitura sustenta ainda que, durante parte da tramitação do processo, os valores foram recebidos sob amparo de decisões judiciais então vigentes.
O município afirma que não existe, até o momento, decisão judicial determinando o pagamento ou ressarcimento dos R$ 250 milhões e informa que adotará as medidas necessárias para a defesa do patrimônio público.
Problema também olha para frente
Se a discussão sobre os R$ 250 milhões está relacionada aos efeitos acumulados dos anos anteriores, a redução da participação de Itá no ICMS coloca outra questão sobre a mesa: quanto o município poderá deixar de receber daqui para frente?
O Índice de Participação dos Municípios define a parcela que cabe a cada prefeitura na distribuição do ICMS pertencente aos municípios. Quanto menor o índice, menor é a participação proporcional no bolo distribuído pelo Estado.
A trajetória de Itá mostra uma redução expressiva nos últimos anos. O índice, que estava próximo de 0,4461% em 2022, chega a aproximadamente 0,2505% em 2026.
Na prática, Itá passa a disputar uma fatia consideravelmente menor dos recursos.
É necessário cautela, porém, para atribuir toda essa redução exclusivamente à controvérsia da Usina Hidrelétrica. O IPM é formado por diferentes componentes, sofre influência do desempenho econômico dos demais municípios e passou a incorporar também critérios relacionados à educação.
Mesmo assim, a retirada de valores expressivos do VAF de Itá interfere diretamente em um dos principais componentes utilizados para determinar a participação municipal.
Duas frentes para as contas municipais
O caso passa, portanto, a apresentar dois problemas distintos para Itá.
O primeiro está no passado e envolve a revisão dos índices e o impacto acumulado estimado em cerca de R$ 250 milhões, valor cuja forma de eventual recomposição ainda está em discussão.
O segundo pode ser permanente: a redução da participação de Itá nos repasses futuros do ICMS.
A dimensão exata dessa perda anual ainda depende dos valores efetivamente arrecadados pelo Estado e dos índices aplicados a cada exercício. Por isso, não é possível simplesmente aplicar a queda de 44% sobre os repasses anteriores para projetar quanto Itá perderá por ano.
Mas a redução do índice mostra que a consequência financeira da disputa envolvendo a Usina Hidrelétrica de Itá não está restrita a uma conta referente ao passado.
Além de discutir o destino dos R$ 250 milhões, o município terá de administrar uma participação menor na divisão de uma de suas principais fontes de receita nos próximos anos.
Recebe nossa publicações direto no seu email!
